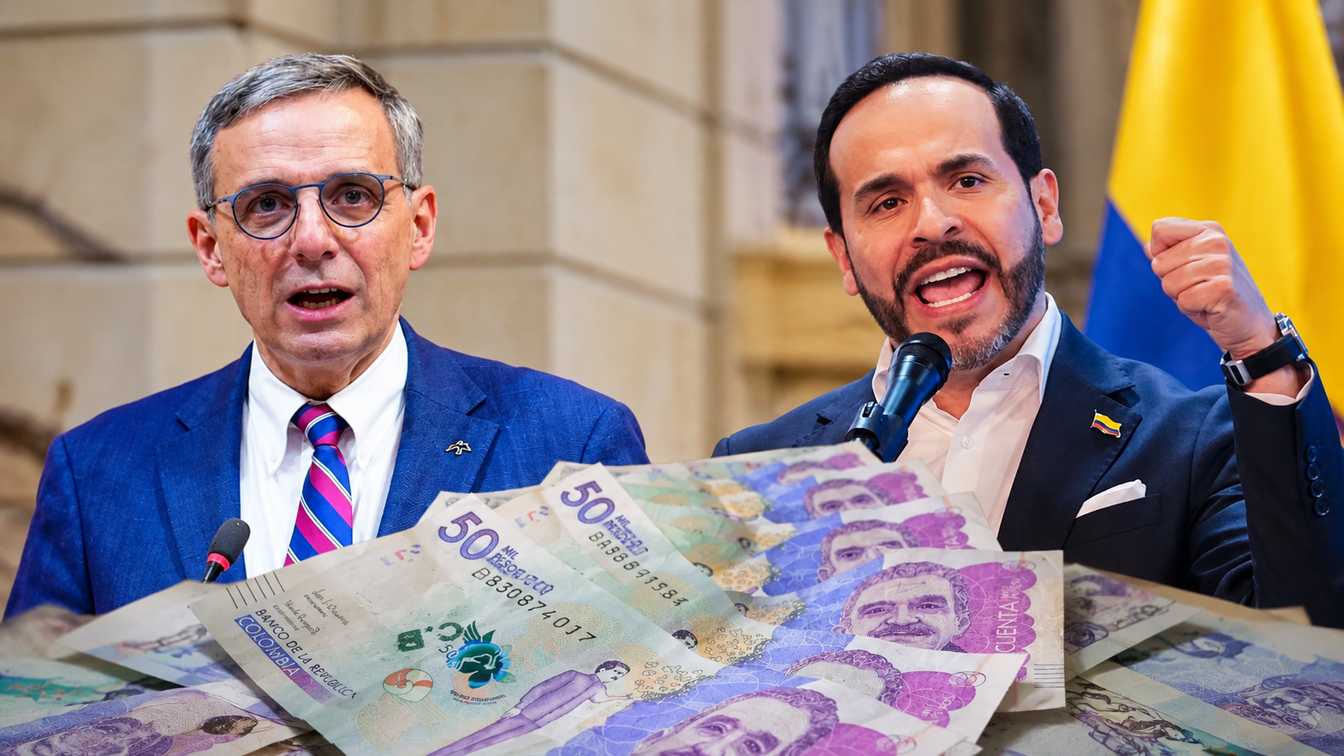
La Ley de Rescate Fiscal presentada por el Gobierno de Abelardo de la Espriella el 29 de octubre propone una serie de modificaciones tributarias que podrían impactar a trabajadores, consumidores y empresas. La iniciativa busca reducir el déficit fiscal mediante una combinación de ajustes al gasto público y nuevas medidas para incrementar los ingresos del Estado. El proyecto, compuesto por 106 artículos, contrasta con los planteamientos económicos que De la Espriella defendió durante su campaña presidencial, cuando aseguró que el país no necesitaba aumentar los impuestos, sino mejorar la eficiencia del gasto público, reducir el tamaño del Estado y promover la inversión. El mandatario había sostenido que una reforma tributaria debía orientarse a disminuir las cargas fiscales y estimular el crecimiento económico. Una posición similar mantuvo su vicepresidente, José Manuel Restrepo, quien defendió la necesidad de combatir la evasión, recuperar recursos perdidos por la corrupción y revisar los beneficios tributarios. Sin embargo, el contenido de la nueva iniciativa incorpora cambios que ampliarían el recaudo mediante modificaciones al impuesto al valor agregado (IVA), el impuesto de renta de las personas naturales y las cotizaciones al sistema de salud. Estas medidas han abierto el debate sobre la diferencia entre las propuestas de campaña y las decisiones económicas que ahora deberá defender el Ejecutivo ante el Congreso. Cambios en el IVA afectarían a distintos productos Uno de los componentes centrales del proyecto es la ampliación de los bienes y servicios sujetos a la tarifa general del IVA del 19 %. La propuesta contempla modificar los tratamientos preferenciales de varios productos que actualmente cuentan con tarifas reducidas o condiciones tributarias especiales. Entre los artículos mencionados en la iniciativa están el café, el cacao, el azúcar, los insumos para la alimentación animal y los biocombustibles. También se plantea eliminar el IVA reducido del 5 % para determinadas frutas y verduras, que pasarían a estar gravadas con la tarifa general. Los cambios también abarcarían algunas compras realizadas a través de plataformas digitales, incluidas operaciones de bajo valor relacionadas con productos importados. La intención es ampliar la base gravable del comercio electrónico y aumentar los ingresos tributarios provenientes de estas transacciones. En el caso de los combustibles, la propuesta de aplicar el IVA del 19 % a los biocombustibles podría generar presiones sobre los costos de producción y repercutir en otros precios de la economía. No obstante, el proyecto mantiene tratamientos tributarios favorables para distintos alimentos de la canasta familiar, entre ellos la carne, el pollo, el pescado, la leche, los huevos, el arroz, la papa, la yuca y el pan.
Más trabajadores podrían quedar obligados a pagar impuesto de renta Otra de las modificaciones planteadas se relaciona con el impuesto de renta para personas naturales. La iniciativa propone reducir el umbral a partir del cual los contribuyentes tendrían que pagar este tributo, lo que ampliaría el número de personas sujetas a la obligación. De acuerdo con el texto del proyecto, se establecería un umbral de 720 unidades de valor tributario (UVT) de renta líquida gravable anual, con una tarifa del 9 % sobre los ingresos gravables que superen ese límite. La medida podría incorporar a trabajadores de ingresos medios que actualmente no están obligados a pagar el impuesto bajo las condiciones vigentes. De esta manera, el impacto de la reforma no se limitaría a las empresas o a las personas con mayores ingresos, sino que alcanzaría a otros sectores de la población. Aumentarían los aportes a salud de trabajadores y empleadores La Ley de Rescate Fiscal también plantea cambios en las cotizaciones al sistema de salud. Actualmente, los trabajadores dependientes aportan el 4 % de su salario, mientras que los empleadores realizan una contribución general del 8,5 %, con las exoneraciones aplicables. La propuesta establece incrementos diferenciados para los trabajadores, de acuerdo con sus ingresos, con aportes que podrían llegar al 8 %. Para quienes reciben entre dos y cuatro salarios mínimos, la cotización pasaría del 4 % al 5,5 %, mientras que para los ingresos superiores se contemplan incrementos progresivos. En el caso de los empleadores, el proyecto plantea cotizaciones de entre el 12,5 % y el 15,5 %, dependiendo de las condiciones establecidas en la iniciativa. También se incluyen modificaciones para los trabajadores independientes. Estos ajustes podrían elevar los costos asociados a la contratación formal y reducir el ingreso disponible de algunos trabajadores, dependiendo de los cambios que finalmente sean aprobados. Las empresas tendrían una reducción gradual del impuesto de renta Aunque la iniciativa contempla mayores obligaciones tributarias en diferentes frentes, también incluye beneficios para las compañías. El proyecto propone reducir gradualmente la tarifa del impuesto de renta corporativo del 35 % al 33 % en 2027 y al 31 % a partir de 2028. Además, incorpora incentivos para las empresas que realicen grandes inversiones y generen empleo en Colombia. El mecanismo denominado RUGE contempla beneficios tributarios para determinadas inversiones realizadas entre 2027 y 2029. Sin embargo, la propuesta también modifica algunas exoneraciones de aportes parafiscales y de salud que benefician a determinados empleadores. Como resultado, algunas compañías podrían recibir alivios en el impuesto de renta, pero enfrentar mayores costos asociados a su nómina. El efecto final dependerá de las condiciones específicas que se establezcan para cada beneficio y de las modificaciones que experimente el proyecto durante su trámite legislativo.
¿Cuánto del ajuste fiscal provendría de los recortes al gasto? Durante la presentación de la iniciativa, José Manuel Restrepo sostuvo que siete de cada diez pesos del ajuste fiscal procederían de recortes del gasto público. La exposición de motivos del proyecto también atribuye cerca del 70 % del ajuste a medidas de reducción, racionalización y eficiencia del gasto estatal. Sin embargo, el cálculo incluye medidas relacionadas con la eliminación de beneficios tributarios y exoneraciones, que no necesariamente representan una reducción directa del gasto público. Al considerar únicamente los recortes efectivos en transferencias, fondos, nómina y contratación estatal, el resultado cambia. Según las cifras expuestas en el análisis de la iniciativa, estos recortes equivaldrían al 0,74 % del producto interno bruto (PIB) en 2028, aproximadamente $16,7 billones, es decir, cerca del 21 % del efecto total estimado de la ley. Esta diferencia plantea interrogantes sobre el peso real de los recortes presupuestales dentro del ajuste fiscal y la proporción de los recursos que tendría que obtener el Gobierno mediante mayores ingresos tributarios y cambios en las obligaciones de trabajadores y empresas. La iniciativa retoma propuestas de gobiernos anteriores El contenido de la Ley de Rescate Fiscal también presenta coincidencias con proyectos tributarios que no lograron avanzar durante administraciones anteriores. Entre las medidas relacionadas con la propuesta presentada en 2021 por el entonces ministro de Hacienda Alberto Carrasquilla figuran la ampliación de la base de contribuyentes del impuesto de renta y los cambios en el IVA para productos con tratamientos preferenciales. Asimismo, el proyecto incorpora elementos de la reforma tributaria impulsada durante el Gobierno de Gustavo Petro en 2025, que no consiguió avanzar en el Congreso. Entre ellos aparecen gravámenes al consumo de licores, cigarrillos y vapeadores, así como impuestos a las apuestas en línea y a determinadas compras por internet. La iniciativa también contempla un impuesto del 30 % sobre premios de lotería, una normalización tributaria del 15 %, mayores gravámenes al carbono y la extensión de la sobretasa al sector financiero. De acuerdo con el análisis del proyecto, varias de estas disposiciones coinciden total o parcialmente con propuestas formuladas en administraciones anteriores, lo que evidencia la continuidad de algunas alternativas tributarias pese a las diferencias políticas entre los gobiernos. El proyecto deberá superar el trámite en el Congreso La Ley de Rescate Fiscal busca generar un ajuste equivalente al 3,58 % del PIB en 2028 y al 4,09 % en 2030, según la exposición de motivos. Para alcanzar esos objetivos, combina medidas de austeridad con cambios en los impuestos y las cotizaciones a la seguridad social. La propuesta también incluye disposiciones relacionadas con la capacidad de endeudamiento de gobernaciones y alcaldías, el uso de vigencias futuras y las obligaciones de los municipios frente al Fondo Nacional de Pensiones de las Entidades Territoriales (Fonpet). El proyecto deberá surtir el trámite legislativo correspondiente, durante el cual podrán debatirse, modificarse o descartarse sus disposiciones. La discusión central estará en determinar si las medidas permiten sanear las finanzas públicas sin generar una carga excesiva para los hogares y las empresas. Al mismo tiempo, el Gobierno tendrá que explicar cómo se compaginan los nuevos gravámenes con su compromiso de campaña de reducir los impuestos y mejorar la eficiencia del gasto estatal.